[ 이번 주 먼저 요약 ]
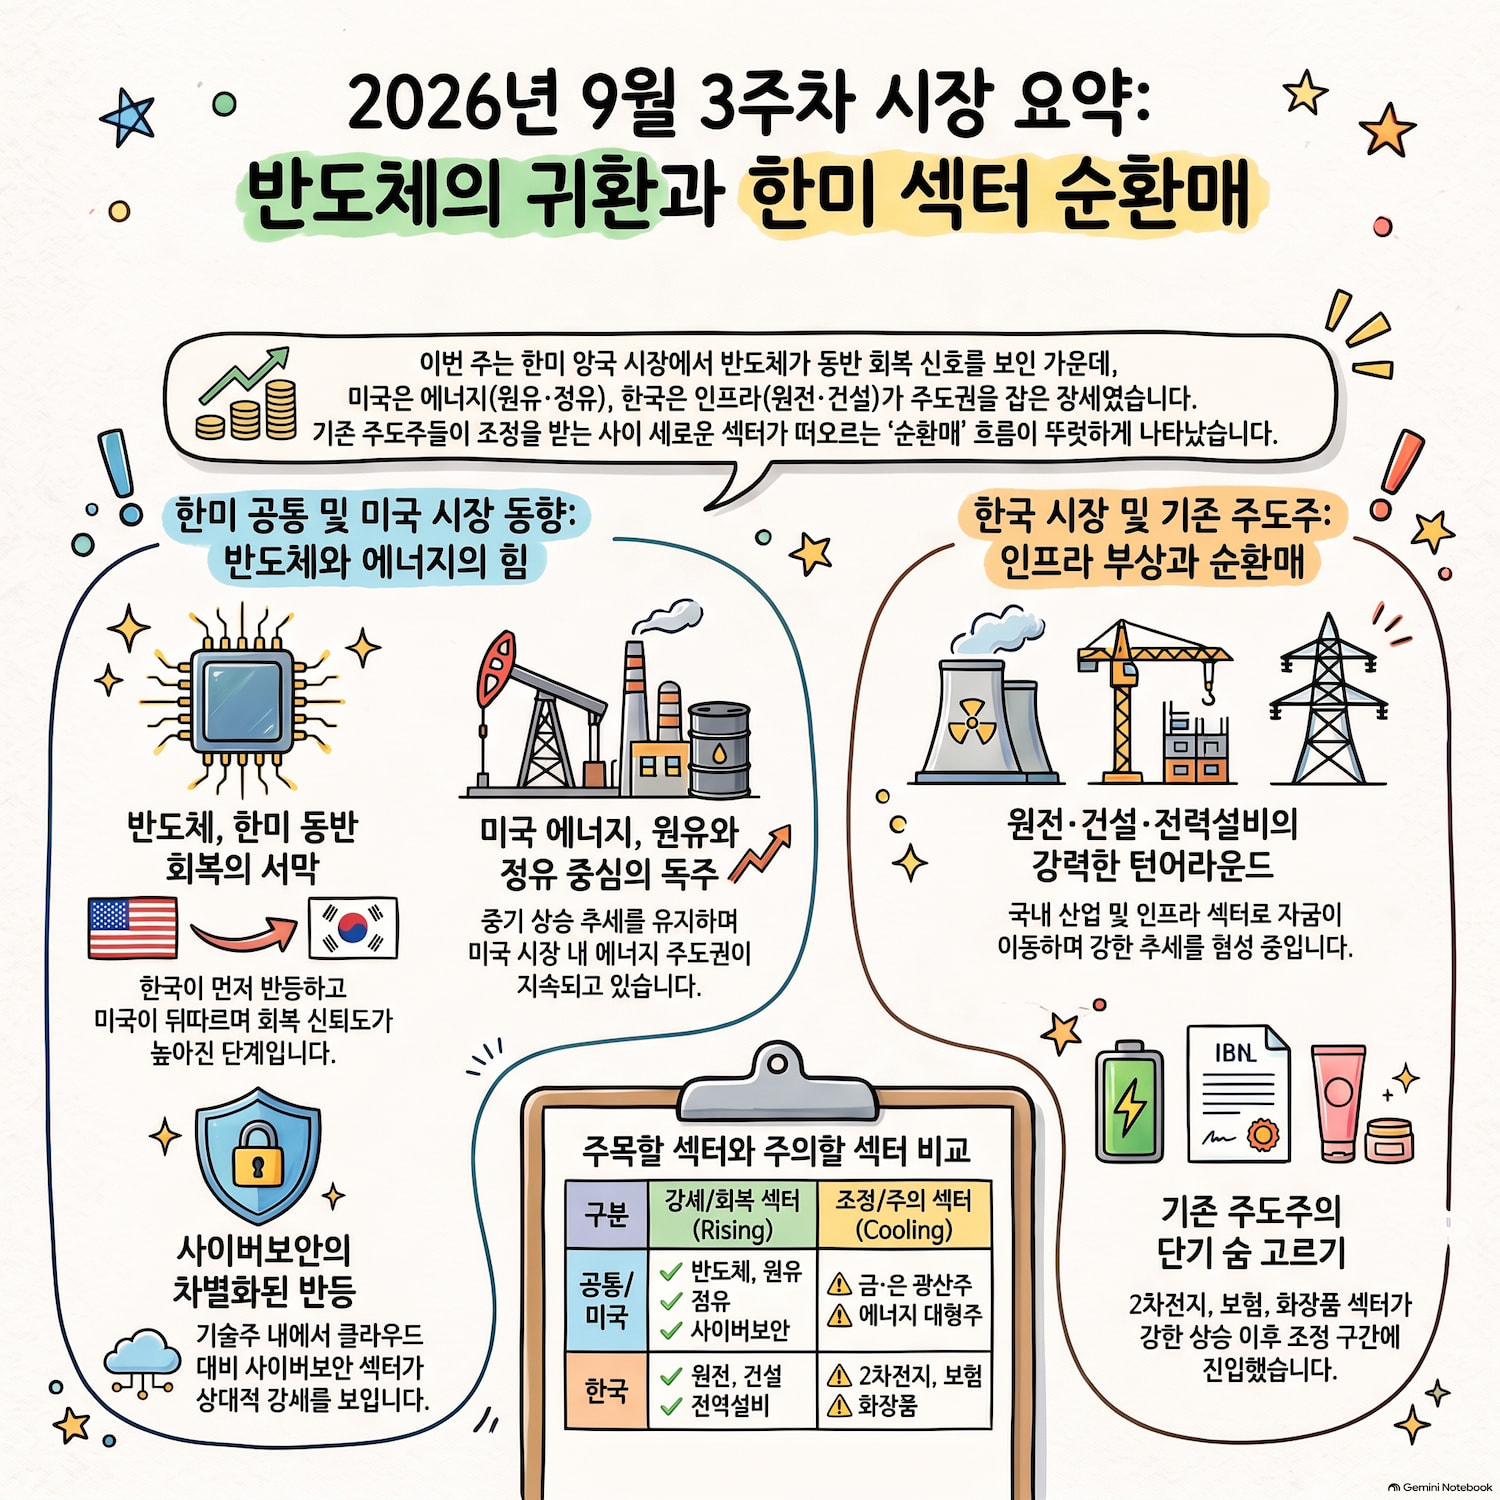
이번 주 한국과 미국 시장은 주도 섹터가 조금씩 달라졌습니다. 미국에서는 원유와 정유가 여전히 강한 흐름을 유지했고, 한국에서는 원전·건설·전력설비가 시장보다 뚜렷하게 강했습니다.
두 시장에서 동시에 좋아진 곳은 반도체입니다. 한국 반도체가 먼저 회복세를 보인 데 이어 미국 반도체도 단기 흐름이 개선되기 시작했습니다. 아직 완전한 중기 상승 추세로 돌아섰다고 보기는 이르지만, 지난주보다 회복 신뢰도는 높아졌습니다.
반면 최근까지 강했던 한국의 보험·2차전지·화장품과 미국의 금광 일부는 상승 속도가 둔화됐습니다. 이번 주는 기존 주도주의 힘이 약해지는 사이 새로운 섹터가 올라오는 순환매 장세에 가까웠습니다.
[ 시장의 기본 흐름 ]
『미국은 고점 부근 조정, 한국은 회복 과정』
미국 S&P500은 장기 상승 추세를 유지하고 있지만 단기적으로는 고점 부근에서 숨을 고르고 있습니다. 지수 전체가 크게 흔들린다기보다 내부에서 주도 업종이 바뀌는 모습입니다.
한국은 미국보다 회복 단계가 조금 이릅니다. 코스피 대형주는 최근 반등했지만 중기 기준으로는 이전 하락을 완전히 되돌리지 못했습니다.
따라서 국내에서는 단순히 많이 오른 업종보다 약한 시장 속에서도 먼저 추세를 돌리는 섹터가 어디인지를 보는 것이 중요합니다.
[ 한국과 미국이 함께 좋아진 곳 ]
『반도체|한미 동반 회복의 첫 신호』
이번 주 가장 눈에 띄는 변화는 반도체입니다.
한국 반도체는 최근 한 달 흐름이 다시 플러스로 돌아섰고, 단기 이동평균도 회복했습니다. AI반도체와 반도체TOP10 역시 낙폭을 줄이며 함께 반등하고 있습니다.
미국 반도체도 비슷한 변화가 나타났습니다. SOXX는 최근 조정에서 벗어나 단기 반등을 시작했고, 메모리 반도체 역시 회복세를 보였습니다.
다만 미국 반도체는 아직 2~3개월 흐름까지 완전히 살아난 것은 아닙니다.
따라서 지금은 “반도체가 다시 주도주가 됐다”기보다 한국이 먼저 반등하고 미국도 뒤따르기 시작한 단계로 보는 편이 맞습니다. 미국 반도체의 중기 추세까지 돌아선다면 한미 공통 주도 섹터로 한 단계 올라갈 수 있습니다.
[ 미국에서 강한 곳 ]
『원유·정유|에너지 주도권은 여전히 미국에』
미국에서는 에너지가 계속 강합니다.
원유 가격과 정유업체 ETF가 중기 상승 추세를 유지하고 있고, 정유는 52주 고점 부근에서도 상대적으로 견조한 모습을 보이고 있습니다.
다만 에너지 전체가 똑같이 강한 것은 아닙니다. 오일서비스 업체는 최근 상승 탄력이 둔화됐고, 에너지 대형주도 원유와 정유만큼 강하지는 않습니다.
따라서 현재 미국 에너지의 핵심은 원유와 정유 중심의 선별적 강세로 보는 것이 적절합니다.
『사이버보안·일부 바이오|성장주 안에서도 차별화』
기술주에서는 사이버보안이 다시 살아나는 모습입니다.
클라우드와 소프트웨어도 장기 추세는 여전히 괜찮지만 최근 상승 탄력은 둔화됐습니다. 반면 사이버보안은 조정 이후 다시 시장보다 강한 흐름을 보이고 있습니다.
바이오도 전체가 동시에 오르는 것은 아닙니다. 대형 바이오는 쉬어가는 반면 유전체·혁신 바이오 일부는 다시 강해졌습니다.
미국 성장주는 지금 기술주 전체가 한꺼번에 오르는 장세보다 세부 업종별 선택이 중요해지는 구간입니다.
[ 한국에서 강한 곳 ]
『원전·건설·전력설비|산업·인프라의 강세』
한국에서는 원전과 건설이 가장 눈에 띕니다.
원전 ETF는 최근 단기와 중기 모두 강하게 반등했습니다. 다만 장기 기준으로는 아직 과거 하락을 완전히 회복하지 못했기 때문에 장기 주도주라기보다 강한 턴어라운드 후보에 가깝습니다.
건설은 조금 더 안정적입니다. 단기 반등뿐 아니라 중기 흐름까지 개선되면서 시장보다 강한 추세를 만들고 있습니다.
AI 전력설비 역시 최근 반등 폭이 커졌습니다. 아직 장기 추세까지 완전히 살아난 것은 아니지만 원전·건설과 함께 국내 산업·인프라 쪽으로 자금이 이동하는 흐름은 분명해지고 있습니다.
[ 기존 주도주는 쉬어가는 중 ]
『2차전지·보험·화장품|상승 이후 첫 시험대』
최근 강했던 2차전지는 이번 주 상승 속도가 둔화됐습니다.
중기 반등 흐름 자체는 남아 있지만 단기 가격이 다시 흔들리고 있어, 지난달처럼 계속 상승하는 구간은 아닙니다. 지금은 반등 이후 눌림을 견디는지 확인해야 하는 단계입니다.
보험은 변화가 더 뚜렷합니다. 최근까지 금융주 가운데 가장 강했던 보험이 이번 주에는 조정을 받았습니다. 반면 은행은 비교적 안정적인 흐름을 유지해 금융주 내부에서도 주도권이 다시 나뉘고 있습니다.
화장품 역시 중장기 상승 구조는 살아 있지만 단기적으로는 쉬어가고 있습니다. 완전한 추세 훼손보다는 강한 상승 이후의 조정에 가깝습니다.
[ 함께 주의할 곳 ]
금과 은, 광산주는 미국에서 중기 상승분을 상당 부분 유지하고 있지만 최근 탄력은 확실히 낮아졌습니다. 금광과 은광 모두 단기 이동평균 아래로 내려온 만큼 추가 상승보다는 조정 이후 재반등 여부를 확인하는 편이 좋겠습니다.
해운은 탱커가 여전히 매우 강하지만 특정 ETF의 상승 폭이 지나치게 커 업종 전체의 일반적인 흐름으로 보기는 어렵습니다. 벌크선까지 함께 강하다는 점은 긍정적이지만, 해운 전체를 새로운 주도 섹터로 판단하기에는 추가 확인이 필요합니다.
[ 다음 주 확인할 조건 ]
다음 주에는 반도체를 가장 먼저 보겠습니다. 한국 반도체가 현재 회복 흐름을 유지하고 미국 SOXX까지 중기 추세를 회복한다면, 에너지 이후 새로운 한미 공통 주도축이 될 가능성이 높아집니다.
한국에서는 원전·건설·전력설비가 급등 이후에도 상승 추세를 유지하는지가 중요합니다. 2차전지·보험·화장품은 최근 조정이 짧게 끝나고 다시 단기 추세를 회복하는지를 확인할 필요가 있습니다.
미국에서는 원유·정유의 강세가 다른 에너지 업종으로 다시 확산되는지, 사이버보안의 반등이 클라우드·소프트웨어까지 이어지는지를 보겠습니다.
[ 종합 의견 ]
이번 주에는 미국의 에너지와 한국의 산업·인프라로 주도권이 갈리는 가운데 반도체가 두 시장을 다시 연결하기 시작했습니다.
미국은 원유·정유가 중심을 지켰고 사이버보안과 일부 바이오가 다시 힘을 얻었습니다. 한국에서는 원전·건설·전력설비가 강해진 반면 기존 주도주였던 보험·2차전지·화장품은 조정에 들어갔습니다.
이번 주를 한 문장으로 정리하면,
에너지는 미국에서 여전히 강하고, 한국에서는 원전·건설이 새롭게 부상했으며, 반도체는 한미 동반 회복을 시험하는 단계에 들어섰습니다.
데이터는 로브의 섹터 추적을 기반으로 한국·미국 ETF의 단기·중기 가격 흐름과 시장 대비 상대강도를 함께 비교했습니다. 본 글은 시장 공부를 위한 자료이며 특정 종목이나 ETF의 매수·매도를 권유하지 않습니다.
#주간증시 #섹터분석 #미국증시 #한국증시 #반도체 #에너지주 #원전주 #건설주 #사이버보안 #ETF분석
'주식 투자·자기계발 > 주식·섹터·포트폴리오' 카테고리의 다른 글
| AI 인프라·정유는 상향, 자동차는 환율 부담…배터리는 회복 기대|2026년 9월 3주차 목표주가 분석 (0) | 2026.09.20 |
|---|---|
| AI·금 비중은 낮추고 현금 확보, 에너지·보험은 유지|2026년 9월 2주차 ETF 추천 조합 (0) | 2026.09.14 |
| AI 공급망·은행·보험은 상향, 증권·엔터는 눈높이 조정|2026년 9월 2주차 목표주가 분석 (0) | 2026.09.12 |
| 거시 AI는 유지, 섹터는 에너지·금광에 집중|2026년 9월 1주차 ETF 추천 조합 (0) | 2026.09.07 |
| 반도체 주도권 변화와 바이오 재평가, 다시 상향이 많아졌다|2026년 8월 4주차 증권사 리포트 분석 (0) | 2026.09.05 |


